IKE i IKZE - polskie tarcze podatkowe dla inwestora

Czym są IKE i IKZE?
IKE (Indywidualne Konto Emerytalne) i IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) to polskie konta inwestycyjne z ulgami podatkowymi, dostępne dla każdego rezydenta podatkowego w Polsce.
Ich kluczowa zaleta: brak podatku Belki (19%) od zysków i dywidend przez cały czas inwestowania. Na zwykłym rachunku maklerskim co roku tracisz 19% od każdego zysku. Na IKE i IKZE - nic. Ten kapitał zostaje w portfelu i dalej pracuje.
Każda osoba może mieć dokładnie jedno IKE i jedno IKZE. Razem dają limit ponad 39 000 PLN rocznie bez podatku od zysków.
IKE vs IKZE - porównanie
Dwa konta, dwa różne mechanizmy ulgi podatkowej. Warto mieć oba.
| Cecha | IKE | IKZE |
|---|---|---|
| Wiek wypłaty bez podatku | 60 lat | 65 lat |
| Podatek od zysku (Belka) | Brak | Brak (w trakcie inwestowania) |
| Podatek przy wypłacie | Brak | 10% ryczałt od całości |
| Ulga podatkowa od wpłaty | Brak | Odliczenie od PIT (17–32%) |
| Limit wpłat 2026 | 28 260 PLN / rok | 11 304 PLN / rok |
| Limit dla działalności gosp. | 28 260 PLN / rok | 16 956 PLN / rok |
| Forma wypłaty | Jednorazowo lub raty | Jednorazowo lub min. 10 rat |
| Wcześniejsza wypłata | Możliwa (z podatkiem) | Możliwa (z podatkiem) |
Limity wpłat IKE i IKZE - historia i indeksacja
Limity są ogłaszane co roku przez Ministerstwo Rodziny i Polityki Społecznej w Monitorze Polskim (zwykle w listopadzie lub grudniu na rok następny). Co roku rosną wraz z prognozowanym przeciętnym wynagrodzeniem.
| Rok | IKE | IKZE (standardowy) | IKZE (dział. gosp.) |
|---|---|---|---|
| 2026 (aktualny) | 28 260 PLN | 11 304 PLN | 16 956 PLN |
| 2025 | 26 019 PLN | 10 407,60 PLN | 15 611,40 PLN |
| 2024 | 23 472 PLN | 9 388,80 PLN | 14 083,20 PLN |
| 2023 | 20 805 PLN | 8 322 PLN | 12 483 PLN |
| 2022 | 17 766 PLN | 7 106,40 PLN | 10 659,60 PLN |
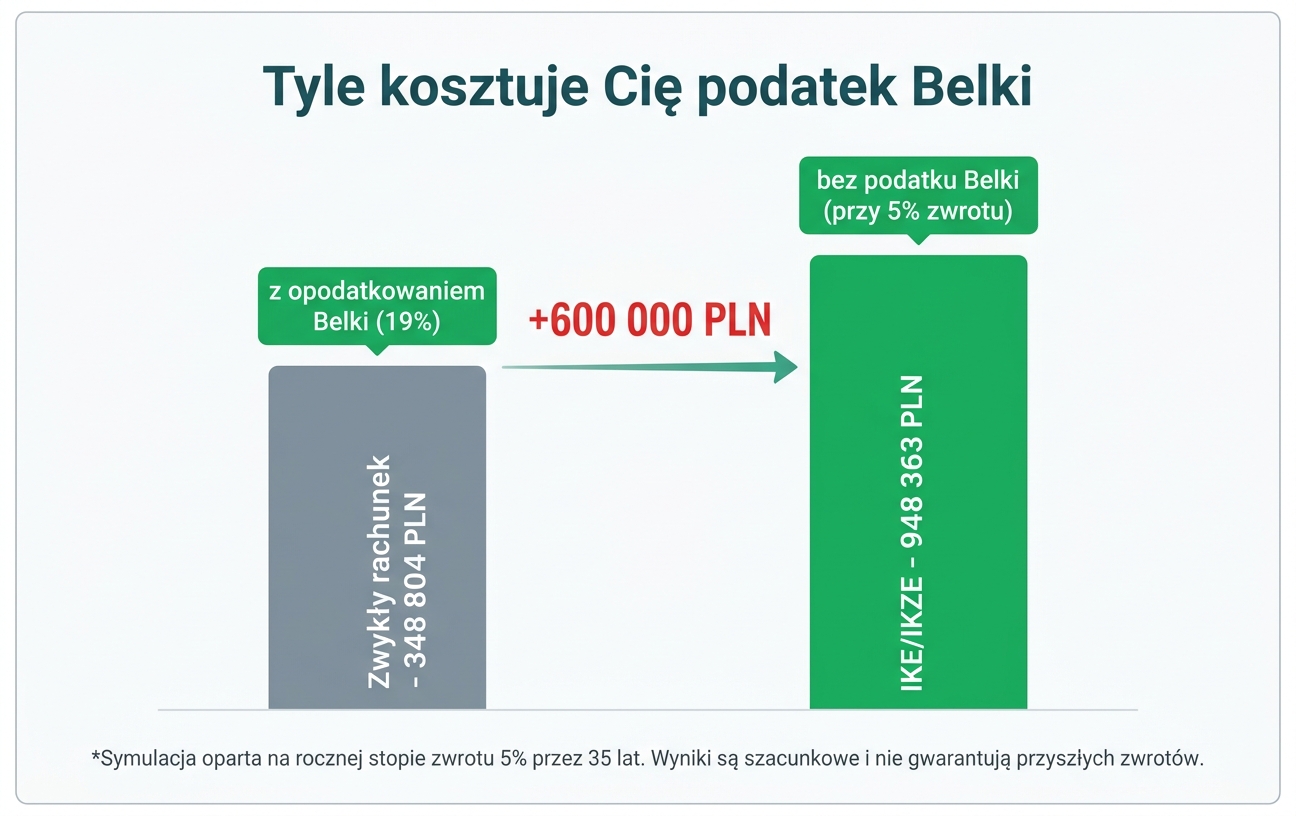
Ile realnie oszczędzasz na podatkach?
Wpłata 5 000 PLN rocznie przez 35 lat. Porównanie kapitału końcowego: zwykły rachunek vs. IKE/IKZE.
| Stopa zwrotu | Zwykły rachunek | IKE / IKZE | Twoja przewaga |
|---|---|---|---|
| 5% zwrotu | 348 804 PLN | 948 363 PLN | ~600 000 PLN (+21%) |
| 7% zwrotu | 541 731 PLN | 1 713 970 PLN | ~1 170 000 PLN (+32%) |
| 10% zwrotu | 1 349 351 PLN | 4 081 073 PLN | ~2 730 000 PLN (+50%) |
Obliczenia przybliżone. Zakładają coroczną wpłatę 5 000 PLN, reinwestycję wszystkich zysków i brak dodatkowych kosztów.
Jak możesz inwestować przez IKE i IKZE?
IKE i IKZE to tylko "opakowanie podatkowe" - środek jest Twój wybór.
Rachunek maklerski IKE/IKZE
Pełna kontrola - ETF, akcje, obligacje korporacyjne. Najniższe koszty, największa elastyczność. Polecane dla aktywnych inwestorów.
Fundusze inwestycyjne
Gotowe portfele zarządzane przez TFI. Wyższe koszty zarządzania (TER 0,5–2%), ale prostsza obsługa.
Obligacje skarbowe
Bezpieczna i prosta opcja przez portal obligacje.pl. Brak ryzyka straty nominału, ale niższy potencjał zwrotu.
Lokaty bankowe
Najprostsza forma - oprocentowanie jak lokata, ale ze wszystkimi ulgami IKE/IKZE. Dla bardzo konserwatywnych oszczędzających.
Strategia FIRE: jak używać IKE i IKZE?
W strategii FIRE konta IKE i IKZE nie są opcjonalne - to fundament minimalizacji podatków. Oto optymalna kolejność wpłat:
Zacznij od IKZE
Każda wpłata na IKZE to natychmiastowy zwrot podatkowy w roku wpłaty. Przy stawce 32% to 3 617 PLN zwrotu od maksymalnej wpłaty. Żadna inna "inwestycja" nie daje takiego zwrotu w rok.
Wypełnij IKE
Po IKZE przeznacz nadwyżkę na IKE. Brak podatku Belki przez cały czas inwestowania i przy wypłacie to ogromna przewaga - szczególnie przy kilkudziesięcioletnim horyzoncie.
Resztę na rachunek maklerski
Jeśli chcesz inwestować więcej niż łączne limity (~39 000 PLN/rok), nadwyżkę kieruj na zwykły rachunek maklerski. Podatek Belki będzie nieunikniony, ale kapitał i tak rośnie.
Najczęstsze pytania o IKE i IKZE
Czy trzeba wpłacać pieniądze co roku?
Nie. Wystarczy, że konto będzie aktywne przez minimum 5 lat z jakimikolwiek wpłatami - nawet 100 PLN rocznie - by uzyskać pełne korzyści podatkowe przy wypłacie.
Co się stanie, jeśli za wcześnie wypłacę pieniądze?
Możesz wypłacić środki w każdej chwili. Przed wymaganym wiekiem zapłacisz odroczony podatek Belki od zysków. Mimo to IKE/IKZE nadal opłaca się - przez lata kapitał rósł bez podatku.
Czy IKE i IKZE opłacają się przy niskich dochodach?
Zdecydowanie tak. Brak podatku Belki to korzyść niezależna od progu podatkowego. Ulga IKZE jest większa przy stawce 32%, ale przy 12% też daje realną oszczędność.
Czy mogę przenieść IKE lub IKZE do innej instytucji?
Tak. Transfer IKE/IKZE do innego dostawcy nie powoduje utraty ulg podatkowych. Warto porównać koszty i dostępne instrumenty przed wyborem instytucji.
Sprawdź jak IKE i IKZE wpływają na Twój cel FIRE
Nasz kalkulator uwzględnia ulgi IKE i IKZE oraz podatek Belki. Zobacz ile szybciej osiągniesz FIRE inwestując przez konta emerytalne zamiast zwykłego rachunku maklerskiego.