Jak osiągnąć FIRE?

Krok 01: Oblicz swoją Liczbę FIRE
Wszystko zaczyna się od jednej liczby: ile kapitału musisz zgromadzić, by żyć z odsetek?
Wzór: Liczba FIRE = miesięczne wydatki × 12 × 25
Przykład: wydajesz 5 000 PLN miesięcznie → 5 000 × 12 × 25 = 1 500 000 PLN.
Skąd mnożnik 25? Z reguły 4% - możesz bezpiecznie wypłacać 4% kapitału rocznie bez ryzyka wyczerpania go przez 30+ lat.
Jak to zrobić:
- Oblicz realne wydatki na emeryturze, nie dzisiejsze - uwzględnij brak kosztów dojazdów, garnituru, lunchy w pracy.
- Dodaj 10–15% buforu na nieprzewidziane wydatki.
- Rozważ niższy wskaźnik wypłat (3–3,5%) jeśli planujesz przejść na FIRE przed 45. rokiem życia.
Krok 02: Zwiększ stopę oszczędności
Stopa oszczędności to najważniejszy czynnik decydujący, kiedy osiągniesz FIRE. Ważniejszy niż wysokość zarobków.
Przeciętny Polak oszczędza 5–10% dochodu. Droga do FIRE wymaga 30–70%.
Działaj z obu stron: zwiększaj dochody i ograniczaj zbędne wydatki.
Jak to zrobić:
- Inwestuj w kompetencje - certyfikaty, kursy, języki. To najwyższy zwrot z inwestycji.
- Negocjuj wynagrodzenie przy każdej zmianie pracy lub po roku bez podwyżki.
- Użyj kwadrantu wartości: eliminuj wydatki drogie i bezużyteczne, zachowaj tanie i wartościowe.
- Unikaj inflacji stylu życia - nie zwiększaj wydatków proporcjonalnie do wzrostu dochodów.
Krok 03: Inwestuj systematycznie przez IKE i IKZE
Regularność ważniejsza niż timing. Inwestuj co miesiąc bez wyjątku - nie czekaj na "dobry moment".
W Polsce masz dwa konta z ulgami podatkowymi, które znacząco przyśpieszają budowę kapitału.
Jak to zrobić:
- Wypełniaj IKZE przed IKE - odliczenie od PIT to natychmiastowy zwrot nawet 32% wpłaconej kwoty.
- Następnie IKE - brak podatku Belki (19%) przy wypłacie po 60. roku życia.
- Nadwyżkę powyżej limitów inwestuj na zwykłym rachunku maklerskim.
- Dywersyfikuj między akcje i obligacje - strategię dostosuj do horyzontu i apetytu na ryzyko.
- Nie przerywaj inwestowania w złych miesiącach - bessy to okazje do tanich zakupów.
Krok 04: Zarządzaj wydatkami mądrze
FIRE nie wymaga życia jak mnich. Wymaga świadomych wydatków - kupowania rzeczy wartościowych i rezygnowania z bezużytecznych.
Dwie zasady, które działają: reguła 10% i reguła 24 godzin.
Jak to zrobić:
- Reguła 10%: Nie wydawaj więcej niż 10% swojego majątku na jeden zakup. Przy 200 000 PLN majątku - max 20 000 PLN na auto.
- Reguła 24h: Przed każdym nieplanowanym zakupem poczekaj dobę. Jeśli nadal chcesz - kup. Impuls znika w 80% przypadków.
- Kupuj jakość zamiast ilości - jedna rzecz dobra jest lepsza niż trzy tanie.
- Przeglądaj subskrypcje co pół roku - zrezygnuj z tych, których nie używasz.
- Gotuj w domu zamiast jadać na mieście - to jeden z największych cieknących budżetów.
Krok 05: Planuj długoterminowo, monitoruj rzadko
Dobre planowanie finansowe nie wymaga codziennego śledzenia portfolio. Przeglądaj budżet raz na 6 miesięcy.
Skup się na trendach, nie na dziennych wahaniach. Rynek zawsze krótkookresowo fluktuuje, ale w długim terminie rośnie.
Jak to zrobić:
- Ustal plan raz na rok - dostosuj stopę oszczędności do aktualnych dochodów.
- Uwzględnij przyszłe zmiany: dzieci, ślub, zmiana miejsca zamieszkania, emerytura partnera.
- Przelicz wydatki o inflację - za 20 lat 5 000 PLN to nie to samo co dziś.
- Nie rezygnuj z planu po kilku złych miesiącach na rynku - to normalny element inwestowania.
- Skup się na tym, co kontrolujesz: stopie oszczędności i kosztach inwestowania.
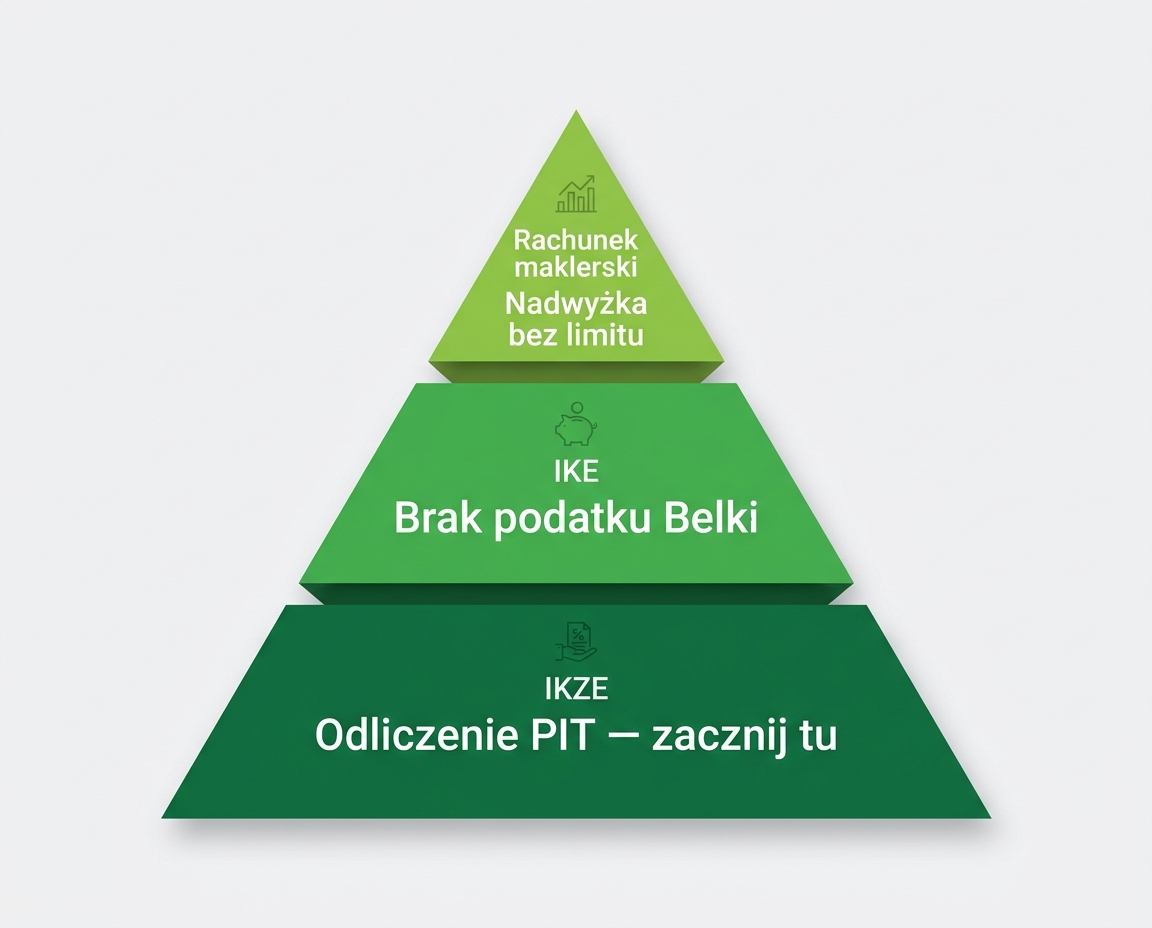
Konta inwestycyjne w Polsce - IKE, IKZE, maklerskie
Polskie prawo daje Ci narzędzia do legalnego uniknięcia znacznej części podatków od inwestycji. Używaj ich mądrze.
IKZE
Zaczynaj tutajLimit: 11 304 PLN / rok
Odliczenie od PIT w każdym roku wpłaty. Podatek 10% przy wypłacie po 65. roku życia.
Zacznij tutaj - natychmiastowa ulga podatkowa to najwyższy priorytet.
IKE
Drugie kontoLimit: 28 260 PLN / rok
Brak podatku Belki (19%) przy wypłacie po 60. roku życia. Zero podatku od zysków.
Druga kolejność - duży limit i brak podatku Belki to ogromna przewaga długoterminowa.
Rachunek maklerski
NadwyżkaLimit: Bez limitu
Podatek Belki (19%) od zysków i dywidend. Pełna elastyczność wypłat.
Na nadwyżkę powyżej limitów IKE/IKZE. Przydatny przy planowaniu wcześniejszej wypłaty.
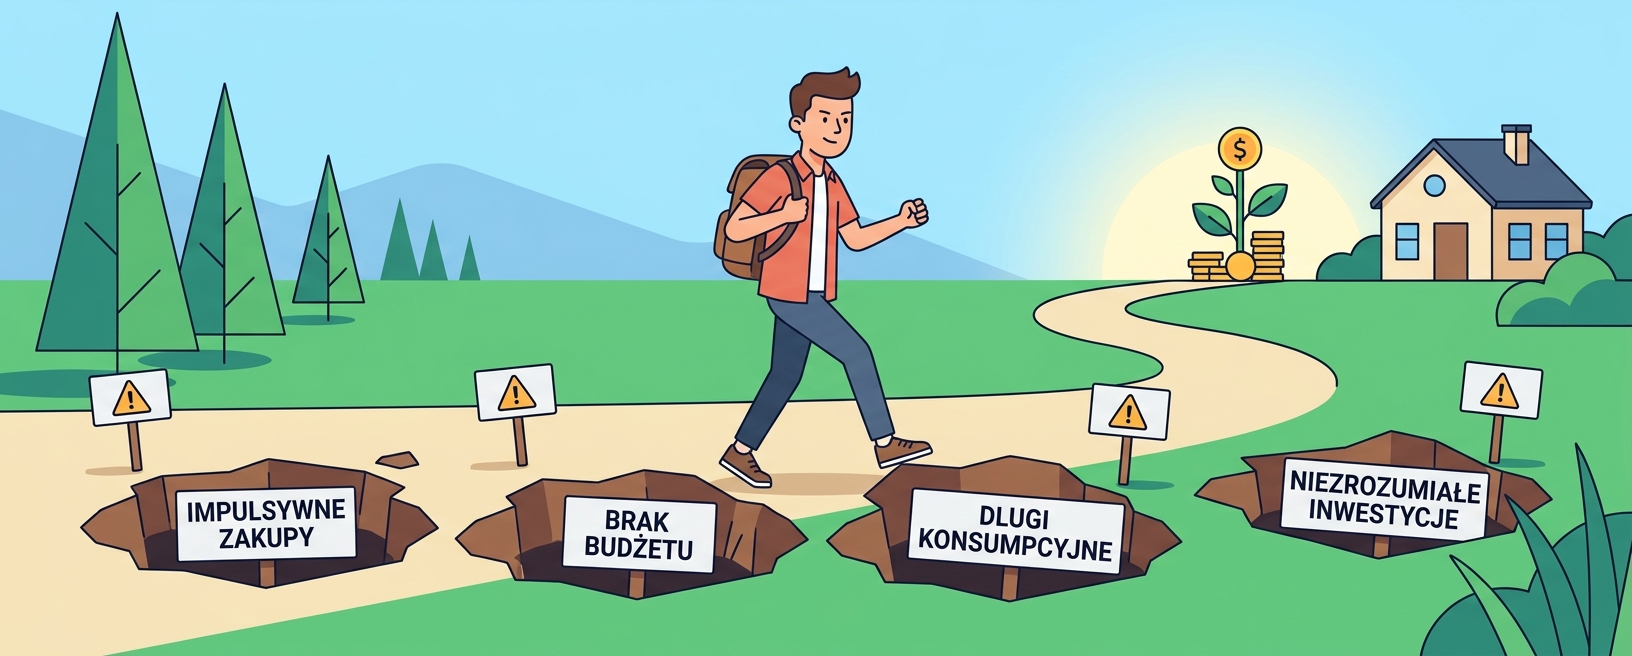
Najczęstsze błędy na drodze do FIRE
Unikając tych pułapek, znacznie skrócisz drogę do niezależności finansowej.
- Czekanie na "idealny moment" do inwestowania - taki moment nie istnieje.
- Ignorowanie IKE i IKZE - to rezygnacja z ulg podatkowych wartych dziesiątki tysięcy złotych.
- Przerywanie inwestowania podczas bessy - właśnie wtedy akcje są najtańsze.
- Zbyt konserwatywna strategia w młodym wieku - pieniądze na lokacie tracą na wartości.
- Obsesja na punkcie portfolio - codzienne sprawdzanie prowadzi do złych, emocjonalnych decyzji.
- Brak uwzględnienia inflacji - za 20 lat siła nabywcza złotówki będzie inna.
Sprawdź swój plan FIRE
Nasz kalkulator uwzględnia wszystkie polskie realia - IKE, IKZE, podatek Belki, inflację i różne strategie inwestycyjne. Oblicz, ile lat dzieli Cię od wolności finansowej.